Agthia在成本压力巨大的环境下实现营收增长
阿联酋阿布扎比2026年11月5日 美通社 -- 该地区领先的食品和饮料公司Agthia Group PJSC(AGTHIA: UH)今天公布了2026年第三季度和前九个月的业绩。

Agthia Group’s Key Financial Highlights for the First Nine Months of 2026
集团财务业绩
尽管经营环境日益严峻,但得益于稳健的资产负债表,Agthia在第三季度的增长势头有所加快,报告的盈利增幅远超营收增幅。
2026年第三季度,集团收入同比增长14.4%,达到13亿阿联酋迪拉姆,其中包括1.047亿阿联酋迪拉姆的一次性销售额。按可比口径计算,增长率为5.2%。执行力的加强推动了盈利能力的提高。EBITDA(息税折旧及摊销前利润)增长39.0%,达到1.231亿阿联酋迪拉姆;净利润达到3,320万阿联酋迪拉姆,较上年同期的410万阿联酋迪拉姆有所增长上年同期的数据中包含了零食业务的减值损失。
在前九个月中,收入增长了9.6%,达到39亿阿联酋迪拉姆,EBITDA增长了36.7%,达到4.336亿阿联酋迪拉姆。 净利润几乎增长了三倍,达到1.546亿阿联酋迪拉姆。
Agthia的财务状况依然稳健。九个月期间的自由现金流总额为2.121亿阿联酋迪拉姆,扭转了去年同期的流出情况。净债务与EBITDA比率从2025年12月的2.9倍改善至2.4倍,现金余额为5.362亿阿联酋迪拉姆。
细分市场表现
水和食品收入增长了36.7%,其中包含2026年第三季度的食品安全相关一次性销售额。核心业务表现同样强劲,若不计入这些一次性销售,UAE Water的营收增长了8.0%,其中家庭及办公服务业务增长12.9%,成为主要驱动力;而土耳其和科威特则推动了国际业务的增长。PET、运费和分销成本的上升拖累了该业务部门的利润率。
农业业务实现10.5%的营收增长,这主要得益于饲料销售额18.3%的增长。该业务的EBITDA下降了39.3%,至3140万阿联酋迪拉姆,而EBITDA利润率收缩了807个基点,这主要反映了投入成本的压力,再加上分销成本的上涨。
零食业盈利能力持续提升,这得益于业务重启的推进,其第三季度毛利率上升了613个基点,各业务板块均实现增长。今年,Abu Auf的营收增长了21.7%,净增69家门店,并在研磨咖啡市场份额中提升了1.0个百分点。该业务的EBITDA达到2380万阿联酋迪拉姆,而去年同期因计提减值准备而出现亏损。尽管区域物流中断影响了本季度的出口销售,但Al Foah的重启仍在按计划进行,BMB的转型继续向前推进。
蛋白质和冷冻食品在2026年第三季度收入增长了25.1%,所有业务均实现了增长,其中Nabil以25.3%的增幅领跑。Agthia扩建的沙特工厂几乎使沙特的蛋白质销售额增长了三倍。
Agthia董事会主席Khalifa Sultan Al Suwaidi表示,“过去几个月来,该地区的供应链都承受了巨大压力,这也凸显了具有韧性的食品企业的重要性。Agthia迎难而上,始终坚定地支持其所服务的市场。董事会对管理层在业务转型方面取得的进展感到鼓舞,并将继续致力于确保Agthia为股东和社区创造长期价值。”
Agthia Group董事总经理兼首席执行官Salmeen Alameri补充说:“我们的转型继续向前推进。在过去的一年里,我们优化了投资组合,并建立了更严格的运营纪律,这些举措已开始在我们的业绩中得到体现。随着投入成本和物流压力日益加剧,我们正在采取果断措施来保护业务,同时我们也认识到这些不利因素对公司业绩的影响。我们还在打造创新、数据和数字化能力,这些能力将决定我们的竞争方式。凭借坚实的基础,Agthia已做好充分准备,能够从容应对动荡的市场环境。”
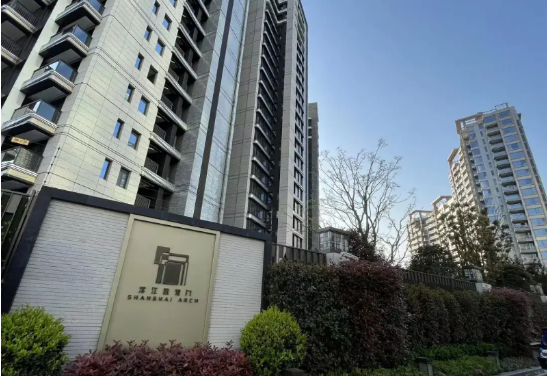 最近的上海楼市“神仙打架”,大批单价“15万+”甚至“17万+”豪宅抢跑入市
 广东省药监局调研恒昌医药集团,聚焦药品流通产业高质量发展